Ouvrir un compte pour son activité soulève trois questions simples en apparence : est-ce obligatoire dans mon cas, combien cela va-t-il me coûter et comment choisir la bonne banque ? La réponse dépend d’abord de votre statut juridique, puis de votre volume d’activité et de vos besoins réels. Avant de comparer les offres, mieux vaut donc situer votre situation par rapport aux règles applicables, identifier les postes de frais qui pèseront vraiment sur votre budget, et se doter d’une grille de critères adaptée à votre profil. Ce guide vous aide à structurer cette décision étape par étape, sans transformer une possibilité en obligation ni un tarif d’appel en engagement définitif.
Réponse directe : Un compte bancaire professionnel au sens strict n’est obligatoire que dans certains cas (dépôt de capital d’une société commerciale, notamment). Pour un micro-entrepreneur, la loi impose seulement un compte dédié à l’activité, et uniquement au-delà d’un seuil de chiffre d’affaires. Le choix se joue ensuite sur les frais réels (tenue de compte, commissions de mouvement, moyens de paiement) et sur les services adaptés à votre statut.
Les repères à retenir avant d’ouvrir votre compte
- Compte dédié et compte professionnel ne recouvrent pas les mêmes obligations légales.
- Les micro-entrepreneurs sont concernés par un seuil de chiffre d’affaires, pas par une obligation automatique.
- Les sociétés commerciales (SAS, SARL, SA) doivent déposer leur capital sur un compte bancaire professionnel bloqué.
- Le vrai coût d’un compte se lit au-delà du tarif affiché : tenue de compte, commissions de mouvement, moyens de paiement.
- Le changement de banque professionnelle ne relève pas du dispositif légal de mobilité bancaire réservé aux particuliers.
Le compte bancaire professionnel : définition et obligations légales selon votre statut
Le terme compte bancaire professionnel désigne un compte spécifiquement ouvert au nom d’une entreprise ou d’un professionnel, généralement assorti de services adaptés (moyens de paiement au nom de la société, terminal de paiement, encaissements dédiés). Il se distingue du compte dédié à l’activité professionnelle, qui peut être un simple compte bancaire séparé du compte personnel, sans nécessairement relever d’une offre estampillée « pro ». Cette nuance, souvent absente des contenus commerciaux, conditionne pourtant la lecture de vos obligations.
Pour une société commerciale (SAS, SARL, SA), un compte professionnel bloqué est requis dès la constitution : il sert au dépôt du capital social avant immatriculation. D’après le service public, l’obligation de dépôt du capital sur compte bloqué concerne toute société commerciale, tandis qu’elle reste facultative pour les sociétés civiles (SCI, SCM). Une fois la société immatriculée, le compte est débloqué et devient le compte de fonctionnement courant.
Pour un micro-entrepreneur, la règle est plus souple. Selon le ministère de l’Économie, l’obligation d’ouvrir un compte bancaire dédié à l’activité ne s’applique qu’au-delà de 10 000 € de chiffre d’affaires pendant deux années consécutives. En deçà, un compte séparé n’est pas exigé, même s’il reste vivement recommandé pour distinguer flux personnels et professionnels. Ce compte dédié n’a pas à être un compte « professionnel » facturé comme tel : un second compte courant peut suffire, sous réserve des conditions générales de la banque, qui interdisent parfois l’usage professionnel d’un compte particulier. Pour lever ce doute, mieux vaut vérifier ce point auprès de son établissement.
Pour une profession libérale exerçant en nom propre, les règles rejoignent celles applicables au micro-entrepreneur si ce régime est utilisé ; sinon, elles renvoient au cadre général des travailleurs indépendants. Là encore, le compte dédié relève souvent d’une bonne pratique comptable plutôt que d’une obligation absolue, mais toute activité exercée en société bascule sur les règles applicables aux sociétés.
À vérifier selon votre situation : les seuils, statuts et obligations évoluent. Confirmez toujours votre cas auprès de service-public.fr, de votre centre de formalités des entreprises ou d’un professionnel du droit avant toute décision.
Ne pas respecter ces règles peut entraîner un rappel de l’administration ou de la banque : demande de régularisation, requalification des flux, voire clôture du compte utilisé de façon non conforme à sa destination. Rien d’irréversible dans la plupart des cas, mais un coût de temps réel qui justifie de clarifier votre situation dès le départ.
Quels documents et quelles démarches pour ouvrir un compte professionnel ?
L’ouverture d’un compte professionnel repose sur une logique simple : la banque doit pouvoir vérifier votre identité, l’existence légale de votre activité et l’origine des fonds. Les documents demandés varient selon votre statut, mais la trame reste stable.
- Pièce d’identité en cours de validitéCarte nationale d’identité ou passeport du dirigeant, du micro-entrepreneur ou du professionnel libéral concerné.
- Justificatif de domicile récentSouvent moins de 3 mois, personnel ou du siège social selon les cas.
- Justificatif d’existence légale de l’activitéExtrait d’immatriculation (Kbis pour les sociétés, avis Insee ou attestation d’immatriculation pour les micro-entrepreneurs, inscription à un ordre professionnel pour certaines professions libérales).
- Statuts signésPour les sociétés, en version définitive après signature des associés.
- Justificatifs complémentaires possiblesBilan prévisionnel, contrats en cours, attestation d’un tiers, selon l’analyse effectuée par la banque au titre de la connaissance client.
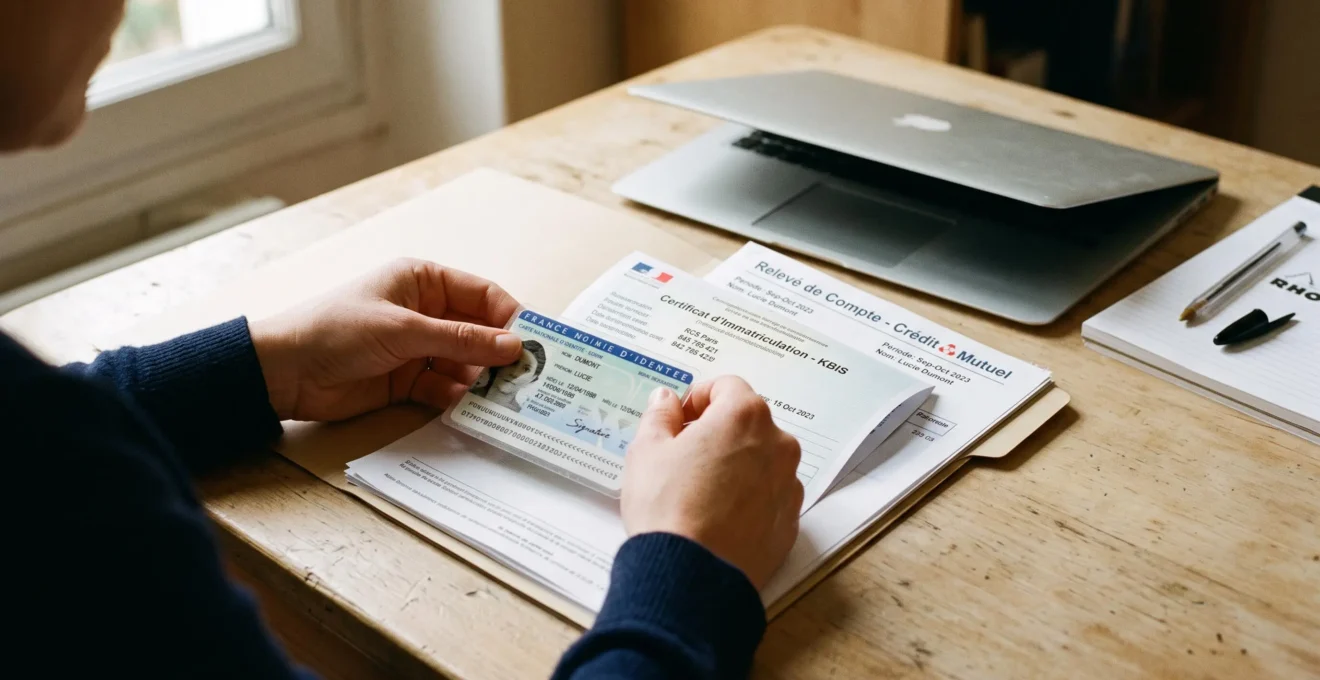
Le déroulement type se joue en quatre temps. Vous constituez d’abord votre dossier, puis vous transmettez les pièces (en agence ou en ligne selon la banque). L’établissement procède ensuite à une analyse au titre de la lutte contre le blanchiment et de la connaissance client. Le compte est enfin ouvert, avec parfois un délai avant activation complète des moyens de paiement.
L’ouverture en ligne s’est largement développée. Certaines banques proposent aujourd’hui des parcours 100 % dématérialisés, avec signature électronique et transmission scannée des justificatifs. La Caisse d’Epargne, par exemple, communique sur la possibilité d’Ouvrir un compte bancaire professionnel en ligne chez Caisse d’Epargne, une modalité qui illustre la simplification de plus en plus visible sur le marché ; les conditions précises restent celles communiquées par la marque et méritent d’être vérifiées directement auprès de l’établissement.
Les documents effectivement demandés peuvent varier d’une banque à l’autre et selon la structure juridique. Une SAS avec plusieurs associés fera l’objet de vérifications plus poussées qu’un micro-entrepreneur en début d’activité. Prévoir un dossier complet dès le départ reste la meilleure façon de raccourcir les délais et d’éviter les allers-retours.
Comprendre les tarifs d’un compte bancaire professionnel
Le prix affiché d’un compte professionnel ne dit pas grand-chose du coût réel. Trois postes principaux méritent d’être examinés séparément avant toute comparaison.
La tenue de compte correspond au forfait mensuel ou trimestriel prélevé par la banque pour la gestion du compte. C’est le tarif le plus visible, souvent mis en avant en communication. Les commissions de mouvement sont, elles, prélevées sur les mouvements débiteurs du compte (souvent un pourcentage), et peuvent peser lourd pour une activité générant de nombreux flux. Les moyens de paiement (cotisation de la carte, chéquiers, virements émis, encaissements par terminal) constituent le troisième bloc et se facturent selon les usages réels.
| Poste | À quoi il correspond | Point de vigilance |
|---|---|---|
| Tenue de compte | Forfait périodique de gestion du compte | Base du tarif d’appel, mais rarement le poste le plus lourd |
| Commissions de mouvement | Prélèvement sur les mouvements débiteurs | Peut dépasser la tenue de compte pour une activité à volume élevé |
| Moyens de paiement | Carte, chéquier, virements, encaissements | Coût très variable selon les usages réels |
| Services optionnels | Assurances, outils comptables, terminal de paiement | Souvent facturés en supplément du forfait |
Cas pratique
Prenons deux profils hypothétiques ouvrant chacun un compte au même tarif de tenue de compte. Le premier, consultant indépendant, encaisse quelques honoraires par mois et effectue une dizaine de mouvements débiteurs : son coût réel restera proche du forfait affiché. Le second, artisan achetant régulièrement des fournitures et payant plusieurs prestataires chaque semaine, verra les commissions de mouvement gonfler sensiblement sa facture annuelle. Deux offres au même prix d’appel peuvent donc représenter des coûts très différents selon l’activité. Cet exemple, purement pédagogique, illustre l’intérêt de reconstituer un coût annuel à partir de vos flux prévisibles plutôt que de comparer les seules mensualités affichées.
Les tarifs bancaires professionnels ne sont pas encadrés de la même façon que ceux des particuliers : la variabilité est forte entre établissements et selon les profils. Pour disposer d’une vision d’ensemble, il est utile de consulter les grilles tarifaires officielles publiées par chaque banque, ainsi que les travaux de l’Observatoire des tarifs bancaires et de la Banque de France. La règle prudente consiste à demander la grille complète, à identifier les postes qui vous concernent réellement et à comparer sur cette base plutôt que sur le seul tarif d’appel.
Choisir et changer de banque professionnelle sans erreur
Le bon choix se construit à partir d’une grille de critères adaptée à votre statut et à votre activité. Aucun établissement n’est le moins cher ni le plus complet dans l’absolu : tout dépend de votre profil.
Critères objectifs pour comparer deux offres professionnelles
- Tarifs complets sur les postes qui vous concernent (tenue, commissions de mouvement, moyens de paiement).
- Services inclus dans le forfait versus options facturées.
- Modalités d’accompagnement : conseiller dédié, disponibilité, canal de contact.
- Modes de gestion : agence, application, ouverture en ligne, signature électronique.
- Conditions contractuelles : durée d’engagement éventuelle, frais de clôture, conditions de résiliation.
L’accompagnement humain constitue un critère souvent sous-évalué. Un conseiller dédié peut faire la différence lors d’une opération sensible (financement, encaissement inhabituel, difficulté ponctuelle). Ce point pèse d’autant plus pour une jeune structure sans service financier interne. À l’inverse, un dirigeant très autonome, à l’aise avec le numérique, valorisera davantage la qualité de l’application mobile et la fluidité des parcours en ligne.
Le changement de banque est souvent perçu comme fastidieux. Pour un usage personnel, le dispositif légal d’aide à la mobilité bancaire permet à la nouvelle banque de prendre en charge le transfert des prélèvements et virements récurrents. En revanche, selon la présentation officielle du dispositif de mobilité bancaire, ce service légal est réservé aux particuliers. Pour un compte utilisé à des fins professionnelles, il faut se référer aux services propres proposés par chaque établissement, dont les modalités et la gratuité varient. En pratique, un changement de banque professionnelle demande d’identifier soi-même l’ensemble des flux (fournisseurs, clients, organismes sociaux, administrations) et de les rediriger, avec l’appui éventuel de son nouvel établissement.
Vigilance avant de signer : vérifiez la durée d’engagement éventuelle, les frais de clôture, les conditions de résiliation en cours d’année et les hausses tarifaires possibles. Un tarif d’appel attractif peut masquer une évolution moins favorable après quelques mois.
Pour approfondir la logique de segmentation des offres, il est utile de comprendre la variabilité des offres bancaires selon les profils, qui explique pourquoi deux entrepreneurs voisins peuvent se voir proposer des conditions très différentes.
Questions fréquentes sur le compte bancaire professionnel
Certaines questions reviennent régulièrement une fois les grands repères posés. Voici les réponses les plus utiles à conserver avant de finaliser votre démarche, en gardant à l’esprit que chaque situation mérite une vérification personnalisée.
Un micro-entrepreneur est-il obligé d’avoir un compte bancaire professionnel ?
Non, pas au sens strict. Le ministère de l’Économie précise qu’un micro-entrepreneur doit ouvrir un compte dédié à son activité dès lors que son chiffre d’affaires dépasse 10 000 € pendant deux années consécutives. Un compte professionnel facturé comme tel n’est pas exigé : un second compte courant peut suffire, sous réserve des conditions de la banque.
Combien de temps prend l’ouverture d’un compte professionnel ?
Le délai dépend du profil et de la banque. En ligne, la constitution du dossier peut être rapide, mais l’analyse au titre de la connaissance client et la validation finale peuvent prendre plusieurs jours. Prévoir un dossier complet dès le départ reste la meilleure manière de raccourcir cette étape.
Que faire si une banque refuse d’ouvrir mon compte professionnel ?
Le droit au compte permet, en cas de refus d’ouverture, de saisir la Banque de France qui désigne alors un établissement tenu de vous ouvrir un compte assorti de services bancaires de base. La procédure et les conditions précises doivent être vérifiées auprès de la Banque de France ou sur service-public.fr, car ce dispositif obéit à des règles strictes.
Les tarifs affichés sont-ils les mêmes pour tous les profils ?
Non. Les tarifs bancaires professionnels varient selon le statut, l’activité, le volume de flux et la relation commerciale. Deux entrepreneurs peuvent obtenir des conditions différentes pour une offre en apparence identique. Comparez toujours sur la base d’une grille tarifaire complète et de vos usages réels.
Peut-on utiliser un compte personnel pour une activité professionnelle ?
Cela dépend du statut et des conditions générales de la banque, qui interdisent souvent l’usage professionnel d’un compte particulier. Pour une société commerciale, un compte au nom de la société est nécessaire. Pour un micro-entrepreneur sous le seuil légal, un compte séparé reste vivement recommandé pour la clarté comptable, même s’il n’est pas obligatoire.
La bonne décision se construit rarement en une seule fois : commencer par clarifier votre statut, préparer vos pièces justificatives, puis solliciter deux ou trois grilles tarifaires détaillées vous mettra dans de meilleures conditions qu’une comparaison rapide sur les seuls tarifs d’appel. Et si votre situation évolue, il sera toujours temps de réévaluer votre offre à la lumière de vos usages réels.